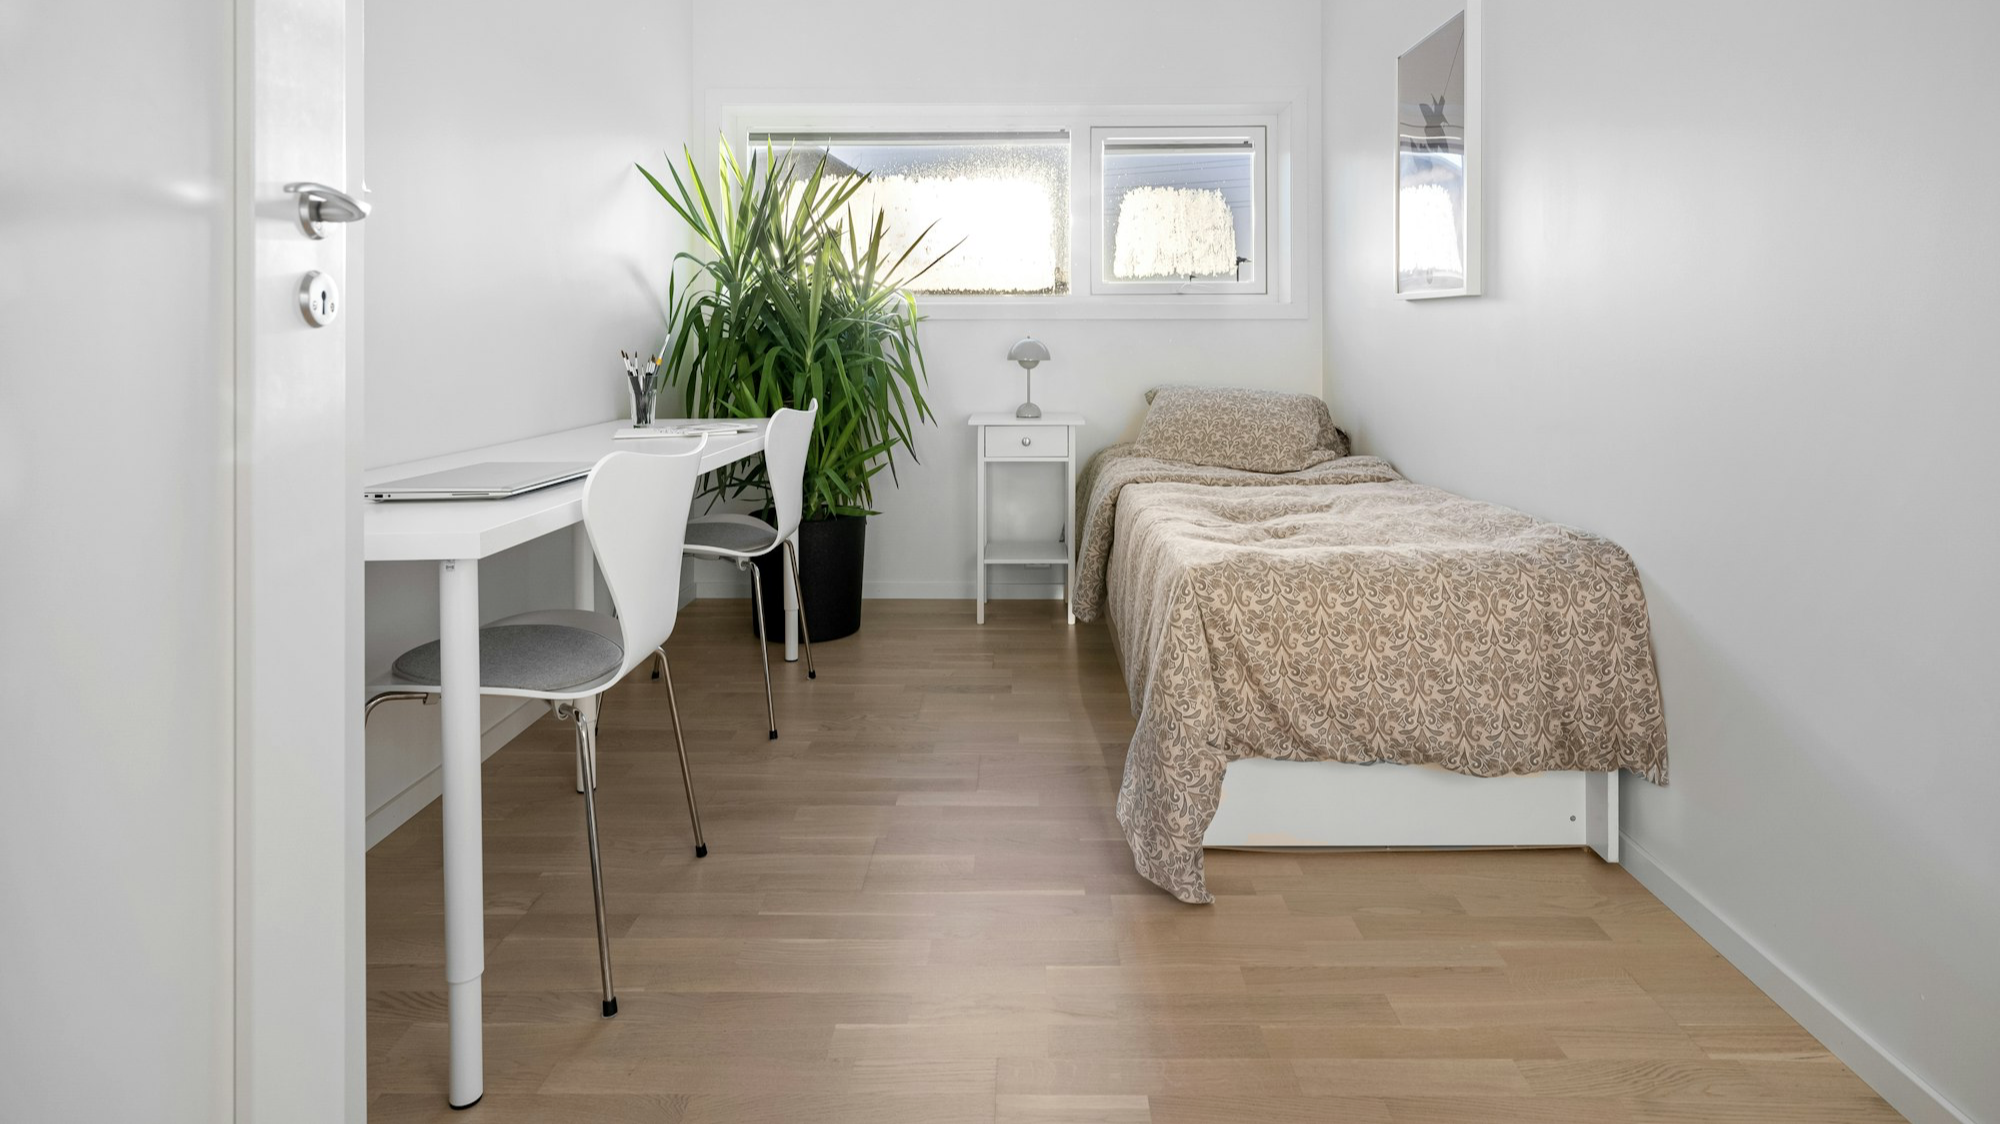
Rząd zapowiedział zmiany w Rent-a-Room Relief, czyli uldze podatkowej dla osób wynajmujących pokój w domu lub mieszkaniu, w którym same mieszkają. Od 1 stycznia 2027 roku limit ma wzrosnąć do €16,000 rocznie. Program ma również objąć określone niewielkie, oddzielne budynki mieszkalne znajdujące się przy głównym domu.
Obecnie limit wynosi €14,000
W 2026 roku obowiązujący limit Rent-a-Room Relief wynosi €14,000 rocznie. Od 1 stycznia 2027 roku ma wzrosnąć o €2,000, do €16,000.
Pod uwagę brany jest przychód brutto, czyli cała kwota uzyskana z wynajmu przed odliczeniem kosztów. Do limitu wliczają się również opłaty za dodatkowe usługi związane z zakwaterowaniem, takie jak posiłki, sprzątanie czy pranie.
Jeżeli wszystkie warunki ulgi są spełnione i przychód nie przekracza obowiązującego progu, nie płaci się od niego Income Tax, PRSI ani USC. PRSI to składki na ubezpieczenie społeczne, natomiast USC, czyli Universal Social Charge, jest dodatkową opłatą naliczaną od dochodu.
Limit dotyczy łącznego przychodu kwalifikującego się do ulgi. Nie jest więc liczony osobno dla każdego wynajmowanego pokoju.
Co się stanie po przekroczeniu limitu?
Rent-a-Room Relief nie działa jak zwykła kwota wolna od podatku.
Zgodnie z zasadami obowiązującymi w 2026 roku, jeśli przychód brutto przekroczy €14,000, ulga nie przysługuje. W takiej sytuacji cały dochód z wynajmu jest rozliczany podatkowo na normalnych zasadach, po uwzględnieniu kosztów, które można zgodnie z przepisami odliczyć. Nie jest więc opodatkowana wyłącznie kwota przekraczająca próg.
Od 2027 roku limit ma wzrosnąć do €16,000. Osoby zbliżające się do maksymalnej kwoty powinny kontrolować wszystkie wpływy związane z wynajmem w danym roku podatkowym.
Nie trzeba być właścicielem domu
Z Rent-a-Room Relief może skorzystać nie tylko właściciel nieruchomości. Obecne zasady Revenue pozwalają na zastosowanie ulgi również osobie, która sama wynajmuje dom lub mieszkanie i podnajmuje w nim pokój.
Nieruchomość musi być jej głównym miejscem zamieszkania w danym roku podatkowym.
Osoba wynajmująca nieruchomość od kogoś innego powinna jednak wcześniej sprawdzić, czy jej umowa najmu pozwala na podnajęcie pokoju.
Wynajem krótkoterminowy zwykle nie jest objęty ulgą
Rent-a-Room Relief jest przeznaczone przede wszystkim dla osób udostępniających pokój jako miejsce zamieszkania, a nie jako krótkoterminowy nocleg turystyczny.
Zgodnie z obecnymi zasadami ulga zasadniczo nie obejmuje wynajmu trwającego 28 kolejnych dni lub krócej. Nie można więc stosować jej do typowych krótkich pobytów oferowanych za pośrednictwem platform noclegowych.
Istnieją jednak wyjątki. Krótszy pobyt może kwalifikować się do ulgi między innymi w przypadku studentów, w tym studentów szkół językowych, osób korzystających z opieki wytchnieniowej oraz tzw. „digs”, czyli np. zakwaterowania studenta tylko przez część tygodnia.
Ulga nie obejmuje również przychodu uzyskanego za udostępnienie pokoju własnemu dziecku, dziecku partnera cywilnego ani pracodawcy.
Ulga ma objąć także niektóre osobne budynki przy domu
Druga zapowiedziana zmiana dotyczy niewielkich, oddzielnych budynków mieszkalnych znajdujących się na tej samej posesji co główny dom. W oficjalnych dokumentach określa się je jako „detached auxiliary dwellings”.
Rent-a-Room Relief ma zostać rozszerzone na kwalifikujące się obiekty o powierzchni od 32 do 45 m².
W przypadku tej zmiany obowiązuje inna data niż przy podwyższeniu limitu. Rozszerzenie ulgi na takie budynki ma działać wstecz od 27 lipca 2026 roku, kiedy weszły w życie zmienione przepisy planistyczne dotyczące tego typu obiektów.
Przychód trzeba zgłosić, nawet jeśli nie ma od niego podatku
Skorzystanie z Rent-a-Room Relief nie oznacza, że przychodu z wynajmu można nie wykazywać w rozliczeniu podatkowym. Revenue wymaga jego zadeklarowania również wtedy, gdy mieści się w limicie i korzysta ze zwolnienia.
Osoby rozliczane w systemie PAYE, czyli takie, którym podatek od wynagrodzenia jest zwykle pobierany przez pracodawcę, wykazują taki przychód poprzez konto myAccount.
Osoby rozliczające podatek samodzielnie korzystają z ROS, czyli Revenue Online Service – internetowego systemu Revenue służącego m.in. do składania deklaracji podatkowych.
Osobne zasady dotyczą części zasiłków i świadczeń
Zapowiedzianego podniesienia podatkowego limitu Rent-a-Room Relief do €16,000 nie należy automatycznie odnosić do zasiłków i innych świadczeń, których przyznanie lub wysokość zależy od dochodu.
Department of Social Protection stosuje w tym zakresie osobne zasady. Obecnie przy określonych świadczeniach do €14,000 rocznie przychodu z wynajęcia pokoju we własnym domu może nie być uwzględniane przy ocenie sytuacji finansowej. Rozwiązanie zostało przedłużone do 2027 roku.
Osoby korzystające z takich świadczeń powinny więc sprawdzić zasady dotyczące konkretnej płatności i nie zakładać, że nowy podatkowy próg €16,000 będzie automatycznie stosowany również przy świadczeniach socjalnych.
Źródła i data weryfikacji
Źródła: Revenue, Houses of the Oireachtas – Budget Statement 2027, Department of Social Protection, Chartered Accountants Ireland
Data weryfikacji: 11 października 2026
Zauważyłeś błąd? Napisz do redakcji: [email protected]